
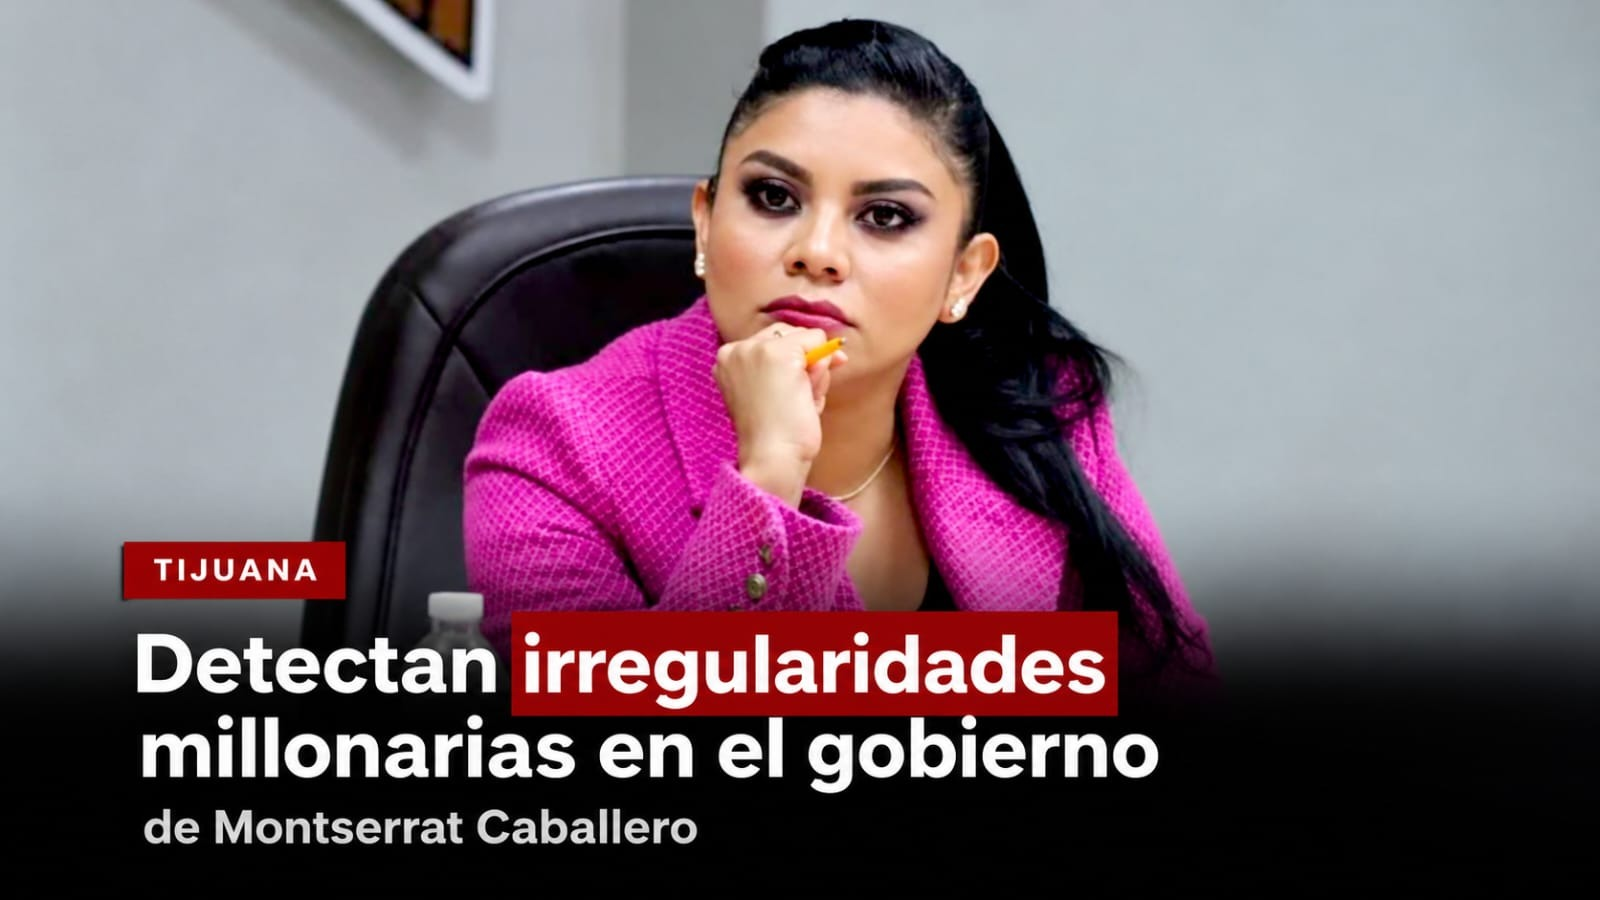
La cuenta pública de 2024 del Ayuntamiento de Tijuana, correspondiente al gobierno de la exalcaldesa Montserrat Caballero Ramírez, fue reprobada por la Comisión de Fiscalización del Congreso de Baja California, tras detectar un déficit de 2 mil 918 millones 369 mil pesos y diversas irregularidades en el manejo de los recursos públicos.
La revisión se llevó a cabo el martes 20 de octubre y abarcó el ejercicio fiscal en el que Caballero estuvo al frente del Ayuntamiento de enero a septiembre, mientras que Ismael Burgueño Ruiz asumió la alcaldía durante los últimos tres meses del año.
De acuerdo con los resultados de la fiscalización, el gobierno municipal reportó ingresos por 11 mil 640 millones 818 mil pesos, pero registró gastos por 14 mil 559 millones 187 mil pesos, lo que representa una diferencia negativa de casi 2 mil 919 millones de pesos.
Entre las principales observaciones se encuentra un excedente de 957 millones 61 mil pesos en gastos relacionados con sueldos y pagos al personal, por encima de lo permitido. Asimismo, se detectó una diferencia aproximada de 425 millones de pesos entre los ingresos reportados y las facturas emitidas por el Ayuntamiento.
La revisión también señaló la entrega de cheques por más de 12 millones de pesos para gastos que no fueron comprobados.
Otro de los puntos observados fue la remodelación del malecón de Playas de Tijuana, obra que continúa sin concluir. Entre las irregularidades reportadas se encuentran daños en muros y gaviones, así como la falta de permisos y estudios necesarios para la ejecución de los trabajos.
Además, se identificaron terrenos registrados con un valor de un peso, así como diferencias en las cuentas y los registros de los bienes municipales.
Durante la sesión, el actual alcalde, Ismael Burgueño, señaló que las principales observaciones corresponden a la administración anterior. También aseguró que durante 2025 se implementaron medidas para corregir problemas relacionados con la retención de impuestos.
La reprobación de la cuenta pública deriva de las observaciones detectadas durante la fiscalización del ejercicio 2024, por lo que los señalamientos deberán distinguirse de posibles responsabilidades que, en su caso, determinen las autoridades competentes.